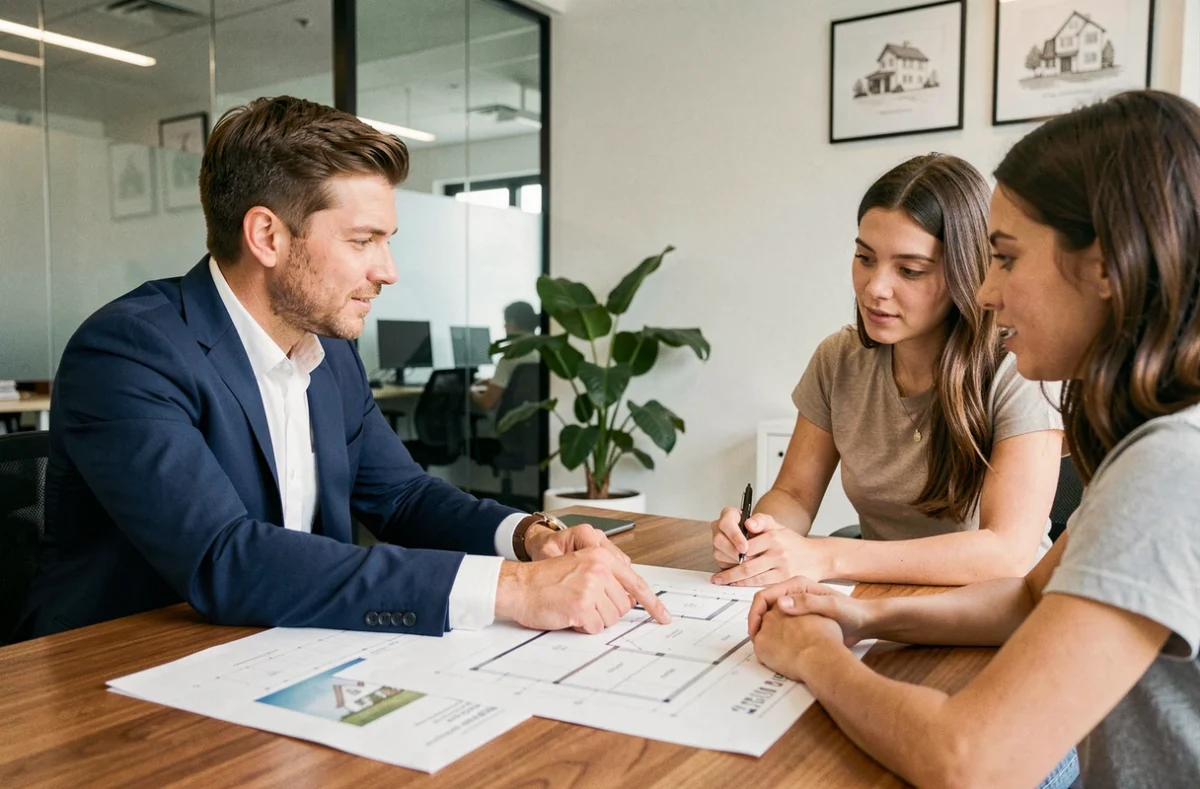
Un couple signe un compromis pour un appartement ancien, puis découvre que sa banque refuse le dossier à cause d’un taux d’effort trop juste. Le projet tombe à l’eau, non par manque de revenus, mais parce que le montage financier n’a pas été calibré en amont. C’est précisément dans ce type de situation que le courtage en financement immobilier change la donne : avant même de chercher un bien, on structure le budget pour éviter les refus.
Marge de flexibilité bancaire et taux d’effort : ce que le courtier cible en premier
Le taux d’effort reste plafonné à 35 % assurance emprunteur comprise, avec une durée maximale de 25 ans. Ces règles, maintenues par le HCSF en septembre 2026, laissent toutefois aux banques une marge de flexibilité pouvant atteindre 20 % de leur production trimestrielle. Concrètement, chaque établissement dispose d’un quota de dossiers qui peuvent déroger aux critères standards.
Le travail du courtier consiste à identifier quelle banque utilise encore cette marge et pour quel type de profil. Toutes ne l’allouent pas de la même façon : certaines la réservent aux primo-accédants, d’autres aux investisseurs locatifs. Sans cette connaissance du terrain, on dépose son dossier au mauvais guichet et on essuie un refus qui aurait pu être évité.
Des structures comme s-finance.fr orientent les emprunteurs vers les établissements dont les critères d’acceptation correspondent à leur situation, ce qui raccourcit le délai entre le montage du dossier et l’obtention d’une offre de prêt.
Courtage en financement et PTZ élargi : combiner les prêts aidés dans un montage immobilier
Depuis le 1er avril 2025, le Prêt à Taux Zéro est accessible sur l’ensemble du territoire français et couvre aussi les maisons individuelles neuves. Cet élargissement modifie la stratégie de montage d’un financement dans le neuf, et c’est là qu’un courtier apporte une valeur concrète.
On ne se contente pas de vérifier l’éligibilité au PTZ. Le courtier répartit le financement entre apport personnel, prêt principal et prêts aidés pour optimiser le coût global du crédit. Un PTZ mal articulé avec le prêt bancaire peut paradoxalement augmenter les mensualités sur les premières années si le différé n’est pas calé correctement.
Ce que le courtier vérifie avant de déposer le dossier
- L’éligibilité au PTZ selon la zone géographique, la composition du foyer et les plafonds de ressources applicables au projet
- La compatibilité entre le différé de remboursement du PTZ et l’échéancier du prêt principal, pour maintenir le taux d’effort sous les 35 %
- L’existence d’autres dispositifs cumulables (prêt Action Logement, aides locales) qui réduisent la part du crédit bancaire classique
- La stratégie de présentation du dossier auprès de la banque la plus favorable au montage mixte envisagé
Sur le terrain, les retours varient sur ce point : certaines banques acceptent facilement les montages multi-prêts, d’autres les traitent avec lenteur, ce qui peut compromettre un projet si le compromis fixe un délai court pour l’obtention du financement.
Production de crédit immobilier en recul : adapter son dossier au durcissement bancaire
La production de crédits immobiliers s’est à nouveau contractée au printemps 2026, selon les données publiées par CAFPI en septembre 2026. Ce durcissement de l’accès au financement touche directement les emprunteurs qui déposent un dossier sans préparation spécifique.
Un dossier bien structuré se distingue dès le premier filtre bancaire. Le courtier travaille la présentation des revenus, la stabilité professionnelle et la gestion du reste à vivre pour répondre aux critères internes de chaque banque. C’est un travail d’adaptation, pas simplement de mise en concurrence des taux.
Négociation du taux et des conditions annexes
Quand on parle de courtage en crédit immobilier, on pense d’abord au taux d’intérêt. La négociation porte en réalité sur plusieurs leviers simultanés :
- Le taux nominal, bien sûr, mais aussi les frais de dossier bancaires, qui représentent parfois plusieurs centaines d’euros
- Les conditions de modularité des mensualités (pause, hausse ou baisse en cours de prêt), utiles pour les profils dont les revenus évoluent
- Les pénalités de remboursement anticipé, un poste souvent négligé qui pèse lourd en cas de revente avant terme
- L’assurance emprunteur, premier poste de litiges en assurance de personnes, où la délégation externe peut générer une économie significative sur la durée totale du prêt
Assurance emprunteur et loi Lemoine : un levier de courtage sous-exploité
La loi Lemoine permet de changer d’assurance emprunteur à tout moment, sans frais ni pénalités. En pratique, beaucoup d’emprunteurs conservent l’assurance groupe de leur banque par défaut, faute d’avoir comparé les offres ou d’avoir été accompagnés dans la démarche.
Le courtier en financement intervient ici comme un expert qui sélectionne un contrat adapté au profil de santé et à la situation professionnelle de l’emprunteur. L’écart de coût entre une assurance groupe et une délégation externe atteint souvent plusieurs milliers d’euros sur la durée d’un prêt de 20 ou 25 ans.
Ce levier fonctionne aussi pour les emprunteurs qui remboursent déjà un crédit. On n’a pas besoin d’être en phase d’achat pour bénéficier du courtage : renégocier son assurance emprunteur en cours de prêt reste l’un des gestes les plus rentables pour réduire le coût total d’un projet immobilier déjà engagé.
Le courtage en financement ne se résume pas à obtenir un bon taux. Sur un marché où la production de crédit se contracte et où les règles du HCSF restent strictes, c’est la qualité du montage et le choix de la bonne banque au bon moment qui font la différence entre un projet qui aboutit et un dossier refusé.